9月29日,鸿富诚正式登陆创业板,盘中一度涨超719%。截至收盘,N鸿富诚涨653.16%,股价报578.88元/股,按发行价76.86元/股计算,中一签可赚约25万元。Wind数据显示,鸿富诚也是今年以来发行价第二高的创业板新股。
鸿富诚专注热管理、电磁屏蔽和吸波等先进电子功能材料及器件研发、产业化,是国家级专精特新重点“小巨人”企业,产品主要包括导热界面材料、电磁屏蔽及吸波材料,产品广泛应用于数据中心(AI高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域。
在热管理材料领域,公司系行业内极少数能够量产制备石墨烯导热垫片并实现规模应用的企业。目前,公司自主研发的石墨烯导热垫片和金属碳基复合材料已进入全球主要AI芯片企业导热界面材料供应链并批量供货,下游客户包括B公司、C公司、纬创资通、鸿海精密等大型科技公司。
同时,鸿富诚也是国内极少数已经成功实现TIM1热界面材料小批量供应的企业,TIM1热界面材料作为芯片封装内材料,直接接触发热芯片。此外,公司在液冷材料及散热器件上也持续投入研发资源,积极进行相关布局。
财务方面,2023年至2025年,鸿富诚营业收入分别为2.60亿元、3.3亿元、7.07亿元;归母净利润为3496.81万元、7146.79万元、2.69亿元。与此同时,公司综合毛利率稳步提升至65.56%,核心热管理材料毛利率高达72.93%,技术溢价优势显著。公司称,业绩增长主要是因为公司技术创新形成的石墨烯导热垫片、金属碳基复合材料等高附加值核心产品销售大幅提升。
进入2026年,增长势头仍在延续——上半年公司实现营业收入4.35亿元,同比增长66.29%;扣非归母净利润1.75亿元,同比增长103.12%,主要系人工智能、数据中心等下游领域持续高景气带动核心产品销量增加。
热管理材料是鸿富诚的核心营收支柱。2025年,该业务实现营收5.69亿元,占主营业务收入的80.77%,其中,石墨烯导热垫片的规模化量产供货和金属碳基复合材料的增长颇为亮眼。与此同时,因2025年金属碳基复合材料的量产,使得外销主营收入占比达到66.02%。
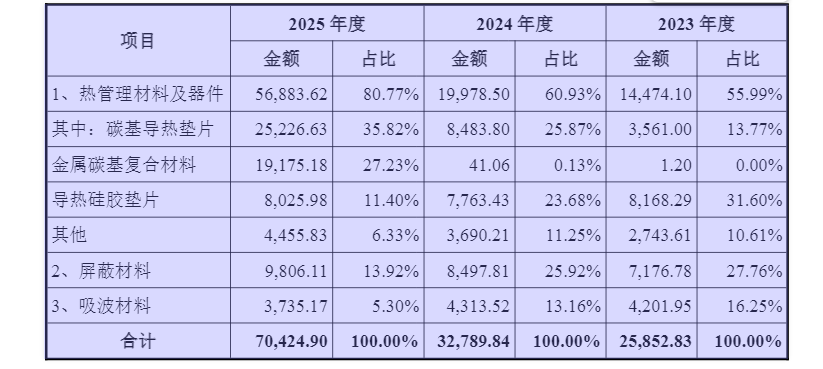
金属碳基复合材料是公司近年来新开发的高端产品,2024年收入尚仅41.06万元,2025年即迅速跃升至1.92亿元,从小批量测试迅速进入大规模量产阶段,成为公司收入增长的重要驱动力。根据QY Research调研数据,2024年鸿富诚在全球热界面材料市场占有率排名第十一,在中国市场排名第三,在国内企业中处于领先地位。
炒股杠杆公司元股证券:ygzq.hk国金证券研报显示,根据QY Research数据,全球TIM市场规模预计由2024年的约20.12亿美元增长至2031年的约41.48亿美元,2025年至2031年复合增速约10.7%;市场扩容与高端材料渗透率提升,有望共同打开石墨烯TIM的成长空间。

鸿富诚表示,虽然热管理产品下游AI数据中心、智能汽车等领域总体上仍处于高速增长阶段,公司也在积极拓展新的应用场景、开拓新的优质客户,目前公司在手订单也较为充足。
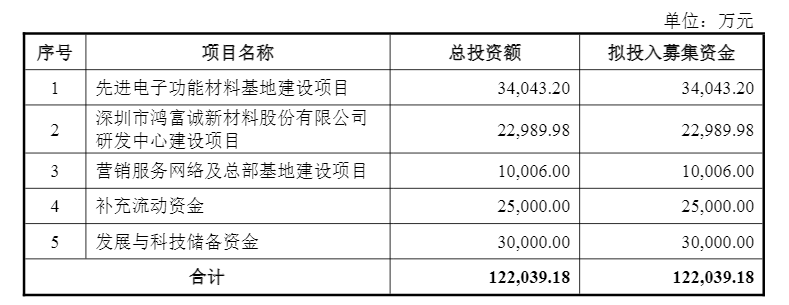
招股书显示,鸿富诚本次募集资金净额12.96亿元,拟投向“先进电子功能材料基地建设项目”“深圳市鸿富诚新材料股份有限公司研发中心建设项目”“营销服务网络及总部基地建设项目”“补充流动资金”和“发展与科技储备资金”。
国金证券研报认为,传统TIM市场由杜邦、陶氏、汉高等国际巨头主导,竞争格局相对固化;而石墨烯导热垫片作为新兴细分方向,市场格局尚未定型,随着AI算力散热需求持续放量,石墨烯导热垫片有望成为国产厂商加速突围高端的关键切入点。
与此同时,AI算力建设持续拉动芯片散热需求升级,单颗GPU功耗由400W提升至1400W,TIM成为保障高功率芯片性能与可靠性的关键材料配资开户流程靠谱吗知乎,碳基路线有望开启国产突围窗口,石墨烯导热垫片产业化机遇明确。
优选配资门户网提示:本文来自互联网,不代表本网站观点。