9月14日晚,瓦轴B发布公告,因此次预受要约股份过户完成后社会公众持股比例低于10%,公司股权分布已不再具备上市条件,正式向深交所提出终止上市申请。这意味着,这家见证了中国轴承行业变迁的老牌B股企业,即将走完它在资本市场的最后一段旅程。
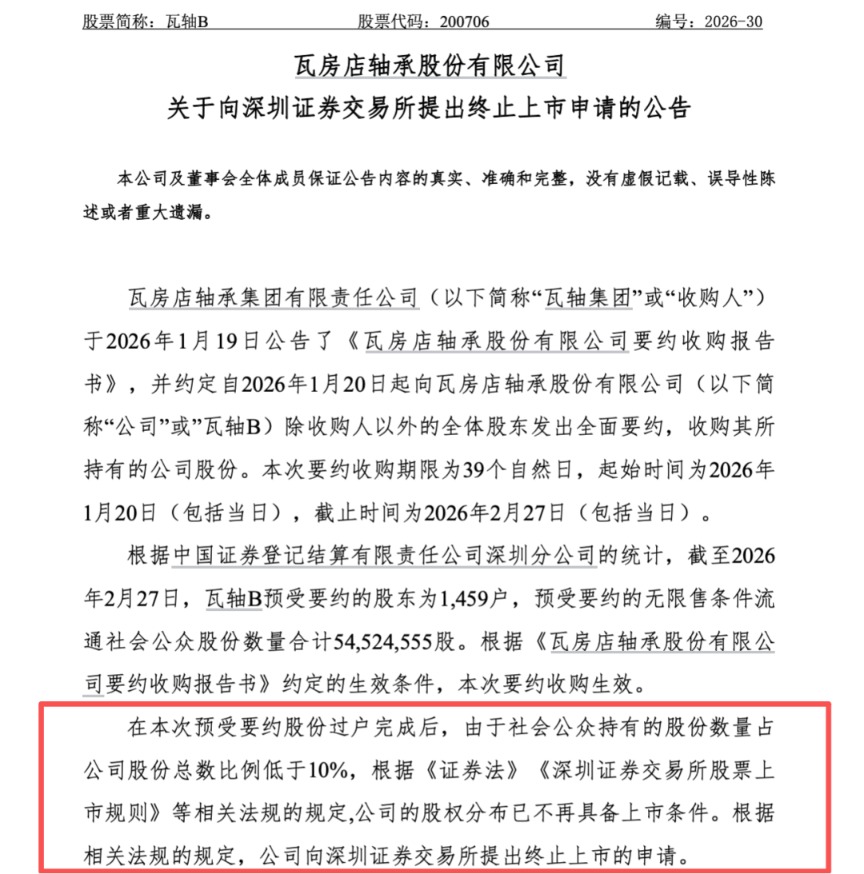
图片来源:公司公告
时间回到今年初。瓦轴B彼时公告称,公司控股股东瓦房店轴承集团有限责任公司约定自1月20日至2月27日向除收购人以外的全体股东发出全面要约,收购价格为2.86港元/股,要约收购股份数量为1.586亿股,占总股本的39.39%。
截至2月27日要约收购期限届满,预受要约股东1459户,预受要约股份合计5452.46万股,要约收购正式生效。过户完成后,瓦轴集团持股比例升至74.15%,社会公众股东持股占比降至6.15%,低于深交所规定的10%红线。
元股证券:ygzq.hk值得关注的是,本次要约收购以“终止瓦轴B上市地位”为目的。根据《深交所上市规则》9.7.11条,上市公司主动终止上市的,不设退市整理期。
为何退
瓦轴B的主动退市并非一时冲动。
2026配资平台公开资料显示,1997年3月25日上市的瓦轴B经营状况已持续恶化多年。财务数据显示,2019年至2025年,公司净利润均为亏损。
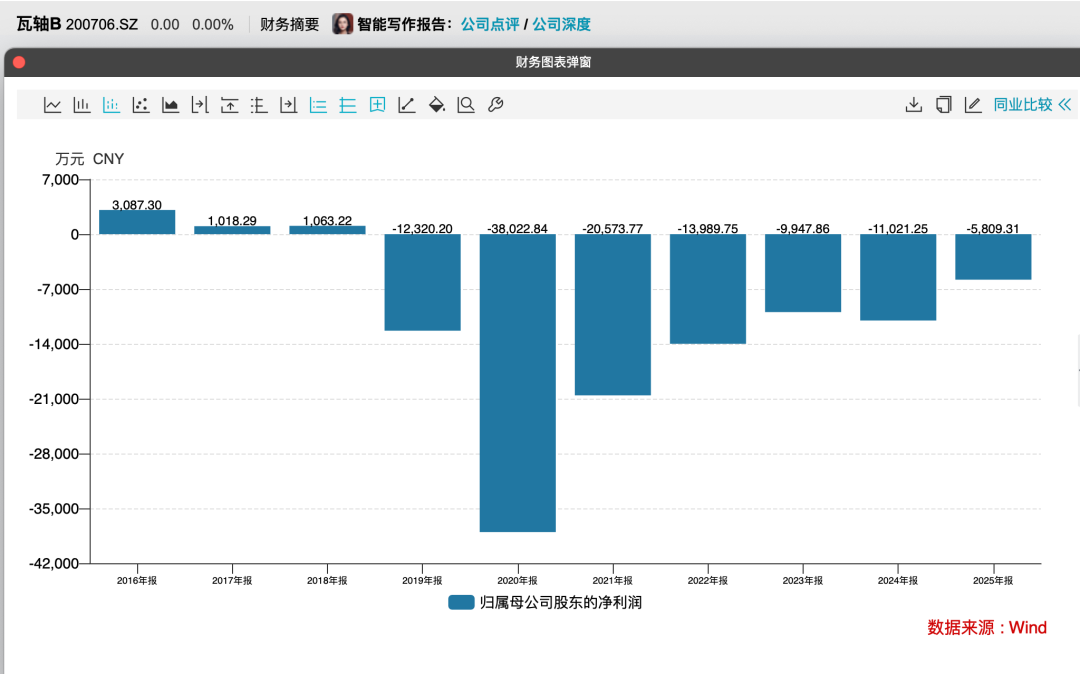
图片来源:Wind
瓦轴集团在要约收购报告书中坦言:“近年来,由于受到全球经济衰退、经济结构调整等方面的冲击,瓦轴B连年亏损、经营状况每况愈下。2025年以来,受多重不利因素叠加,公司经营进一步受限、未来公司财务风险持续加大,长此以往必将造成公司经营风险加剧。”
基于此,综合各方因素,瓦轴集团作为瓦轴B控股股东,拟以终止瓦轴B上市地位为目的向全体无限售条件流通股东发起全面要约收购。
截至目前,本次要约收购已完成,公司社会公众持股比例不具备持续上市条件,公司拟向深交所申请其股票终止上市,并在终止上市后申请其股票在全国中小企业股份转让系统退市板块继续交易。
业内人士分析认为,对于瓦轴集团而言,选择主动退市的逻辑是清晰的:与其让一家经营承压的公司在流动性较低的B股市场中继续消耗资源,不如通过要约收购将中小股东手中的股份收归集中。
瓦轴集团在公告中明确表示,此次收购是“从全面维护瓦轴B股东利益,体现国企责任担当出发”所作出的决策。
公告显示,本次终止上市事项尚需深交所作出同意瓦轴B终止上市的决定。
怎么退
对瓦轴集团而言,全面要约决策明确后,收购价格是否公允、中小股东的利益能否得到合理保障是需要直面的问题。

公告显示,本次要约收购价格为2.86港元/股。根据Wind统计,该要约价格与瓦轴B要约收购报告书摘要提示性公告之日前一交易日收盘价2.86港元/股持平,与M30日、M60日、M90日均价持平;与M120日均价2.78港元/股溢价率为2.88%;与M250日均价2.73港元/股溢价率为4.76%。
这意味着,本次要约收购价格未提供较大溢价。不过,对于长期受困于该股的中小股东而言,2.86港元/股提供了一个确定性的退出通道。
资金方面,基于要约价格2.86港元/股计算,本次要约收购所需最高资金总额为4.54亿港元。瓦轴集团已将9072万港元(即不低于本次要约收购所需最高资金总额的20%)存入中登深圳指定账户,作为本次要约收购的履约保证,并承诺具备履约能力。
本次要约收购设置了明确的生效门槛:预受要约股份数量需达到3905万股。这一门槛的设计意味着,私有化是否成功取决于中小股东的集体选择。若参与度不足,要约收购自始不生效,公司将继续留在B股市场。
对于中小股东而言,这构成了一个两难抉择:接受要约意味着以当前较低的价格锁定退出,不过后续不确定性大幅降低;拒绝要约则面临两种情形,一是若私有化成功但剩余股东仍超过200人,股票将转入全国中小企业股份转让系统挂牌转让。这对于经营长期承压的瓦轴B而言,流动性堪忧,退出仍是难题;若私有化失败,公司将继续留在B股市场,股价下跌和流动性匮乏的风险同样存在。
需要注意的是,瓦轴B终止上市后,瓦轴集团将按照本次要约价格(即2.86港元/股)收购余股股东拟出售的余股。瓦轴集团将在深交所公告瓦轴B终止上市决定之日起(不含当日)第一个交易日和第二个交易日通过深交所交易系统进行余股收购,具体按披露的余股收购方案公告予以实施。
这意味着,即使中小股东在要约期内未做出申报,理论上仍可通过余股收购机制退出。
对此,已有部分投资者在互动平台上表达了对余股收购方案的关注并追问“预计何时公告落实余股收购流程”。
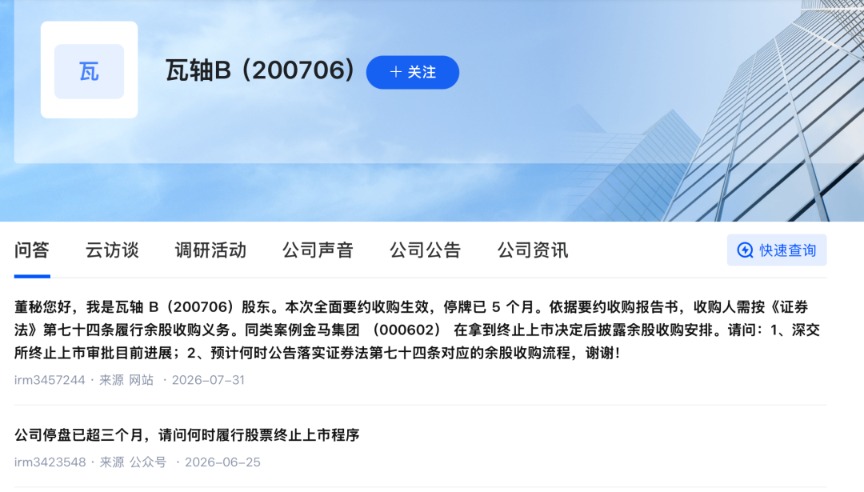
图片来源:深交所互动易
(文章来源:中国证券报)外汇股票配资信息网
优选配资门户网提示:本文来自互联网,不代表本网站观点。